
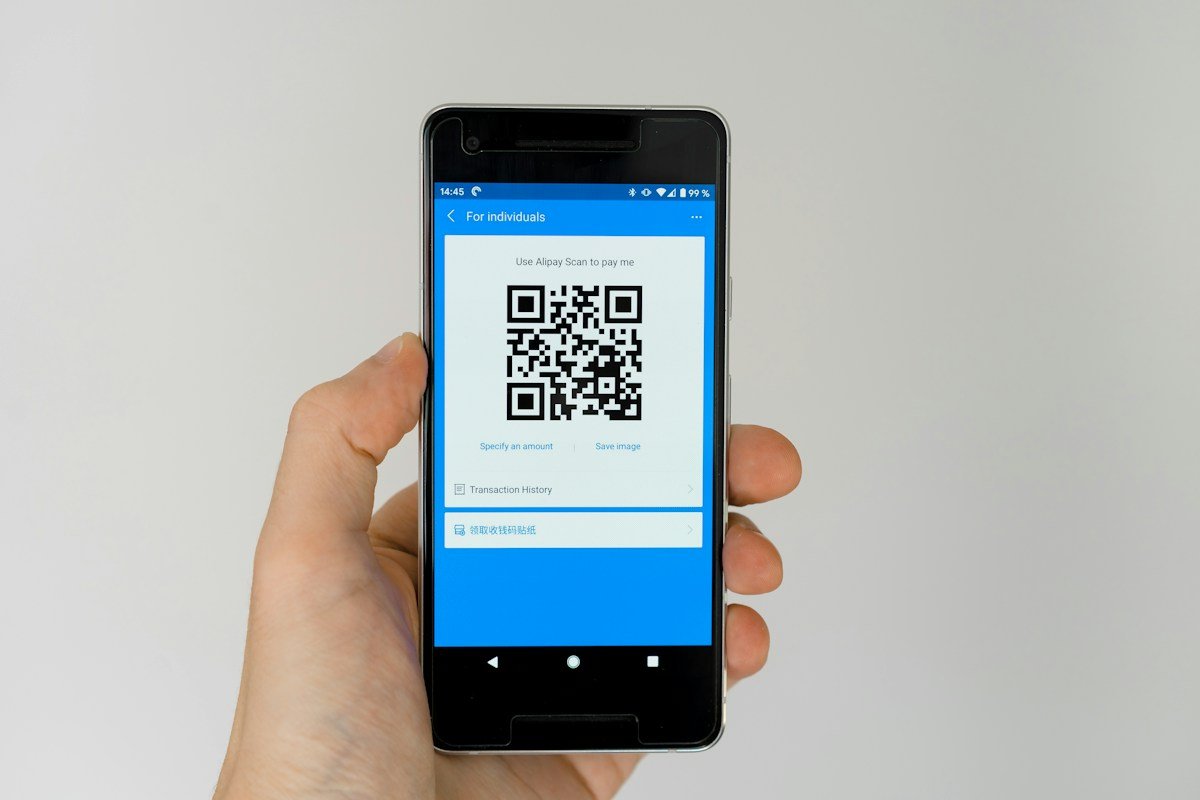
21वीं सदी में भारत ने डिजिटल प्रौद्योगिकी और वित्तीय समावेशन के क्षेत्र में जो युगांतरकारी क्रांति की है, उसने संपूर्ण विश्व के आर्थिक परिदृश्य को आश्चर्यचकित कर दिया है। एक समय था जब पश्चिमी अर्थशास्त्री और वैश्विक वित्तीय संस्थान यह मानते थे कि करोड़ों निरक्षर, ग्रामीण और नकदी-आधारित आबादी वाले भारत जैसे विशाल देश में कैशलेस डिजिटल अर्थव्यवस्था स्थापित करना लगभग असंभव कल्पना है। किंतु आज भारत न केवल विश्व के कुल डिजिटल रियल-टाइम भुगतानों का 46 प्रतिशत से अधिक अकेले संसाधित कर रहा है, बल्कि भारत का ‘डिजिटल सार्वजनिक अवसंरचना’ (India Stack / Digital Public Infrastructure – DPI) मॉडल आज विश्व बैंक, अंतरराष्ट्रीय मुद्रा कोष (IMF) और संयुक्त राष्ट्र द्वारा विकसित और विकासशील दोनों देशों के लिए अनुकरणीय केस-स्टडी घोषित किया जा चुका है। सड़क किनारे चाय की थड़ी लगाने वाले छोटे दुकानदार से लेकर देश के सबसे बड़े कॉर्पोरेट प्रतिष्ठान तक, क्यूआर कोड स्कैन करके सेकंडों में शून्य-लागत पर होने वाला भुगतान भारत की नई पहचान बन चुका है।
इस अभूतपूर्व फिनटेक क्रांति की रीढ़ ‘यूनिफाइड पेमेंट्स इंटरफेस’ (UPI) है, जिसने बैंकिंग प्रणालियों के जटिल अवरोधों को तोड़कर वित्तीय सेवाओं का संपूर्ण लोकतंत्रीकरण कर दिया है। प्रति माह 14 अरब से अधिक लेनदेन और 20 लाख करोड़ रुपये से अधिक मूल्य का डिजिटल प्रवाह आज भारतीय अर्थव्यवस्था को असाधारण गति और तरलता प्रदान कर रहा है। इसके साथ ही भारतीय रिजर्व बैंक (RBI) द्वारा पायलट प्रोजेक्ट के रूप में आरंभ किया गया ‘डिजिटल रुपया’ (Central Bank Digital Currency – CBDC) भौतिक नकदी का सॉवरेन डिजिटल विकल्प बनकर उभरा है, जो बिना इंटरनेट और बिना बैंक खाते के भी ब्लॉकचेन जैसी सुरक्षित वितरित लेजर तकनीक पर आधारित टोकन ट्रांसफर की सुविधा प्रदान करता है। ई-कॉमर्स में एकाधिकार को समाप्त करने के लिए ‘ओपन नेटवर्क फॉर डिजिटल कॉमर्स’ (ONDC) और क्रेडिट की आसान पहुंच हेतु ‘अकाउंट एग्रीगेटर’ (AA) नेटवर्क वित्तीय न्याय की नई इबारत लिख रहे हैं। इस विस्तृत शोधपरक आलेख में हम डिजिटल इंडिया के विजन, जैम ट्रिनिटी (जन-धन, आधार, मोबाइल), यूपीआई की तकनीकी वास्तुकला, सीबीडीसी डिजिटल रुपये के कानूनी व तकनीकी मानक, फिनटेक स्टार्टअप्स, वित्तीय साइबर सुरक्षा और भारत के कैशलेस भविष्य का संपूर्ण वैज्ञानिक विश्लेषण प्रस्तुत कर रहे हैं।
डिजिटल इंडिया पहल का उद्भव: एक अरब नागरिकों का डिजिटल सशक्तिकरण
1 जुलाई 2015 को आरंभ किया गया ‘डिजिटल इंडिया’ अभियान भारत को ज्ञान-सक्षम समाज और डिजिटल रूप से सशक्त अर्थव्यवस्था में रूपांतरित करने का राष्ट्रीय महायज्ञ था। इस विजन के तीन प्रमुख आधार स्तंभ निर्धारित किए गए थे: प्रत्येक नागरिक के लिए डिजिटल उपयोगिता के रूप में सुरक्षित अवसंरचना, मांग पर डिजिटल शासन व नागरिक सेवाएं, और नागरिकों का डिजिटल सशक्तिकरण।
ऑप्टिकल फाइबर के माध्यम से देश की 2.5 लाख ग्राम पंचायतों को ब्रॉडबैंड इंटरनेट से जोड़ने के लिए ‘भारतनेट’ परियोजना आरंभ की गई। डेटा की कीमतों में भारी गिरावट और किफायती स्वदेशी 4जी/5जी स्मार्टफोन की उपलब्धता ने करोड़ों निर्धन और वंचित नागरिकों को पहली बार इंटरनेट की मुख्यधारा से जोड़ा। आज भारत विश्व में सबसे सस्ता मोबाइल डेटा और दूसरा सबसे बड़ा इंटरनेट उपभोक्ता बाजार बन चुका है। डिजिटल इंडिया ने सरकारी दफ्तरों की लालफीताशाही, बिचौलियों और कतारों को समाप्त कर सरकारी सेवाओं को नागरिक के स्मार्टफोन की स्क्रीन पर ला खड़ा किया है। डिजिटल इंडिया मिशन और नीतिगत दिशानिर्देशों का आधिकारिक अवलोकन डिजिटल इंडिया आधिकारिक पोर्टल पर उपलब्ध है।
जैम (JAM) ट्रिनिटी: वित्तीय समावेशन और प्रत्यक्ष लाभ अंतरण (DBT)
भारत की फिनटेक क्रांति की वास्तविक आधारशिला ‘जैम ट्रिनिटी’ (जन-धन, आधार और मोबाइल) ने रखी। 2014 से पूर्व देश की 50 प्रतिशत से अधिक वयस्क आबादी के पास कोई औपचारिक बैंक खाता नहीं था और वे साहूकारों के चंगुल में फंसे थे। ‘प्रधानमंत्री जन-धन योजना’ के तहत शून्य बैलेंस पर 52 करोड़ से अधिक नए बैंक खाते खोले गए जिनमें से 55 प्रतिशत से अधिक खाते ग्रामीण क्षेत्रों की महिलाओं के हैं।
दूसरा घटक 1.38 अरब नागरिकों को प्रदान की गई 12-अंकों की विशिष्ट बायोमेट्रिक पहचान ‘आधार’ था, जिसने दुनिया की सबसे बड़ी डिजिटल पहचान प्रणाली का निर्माण किया। तीसरा घटक 1.1 अरब से अधिक मोबाइल फोन कनेक्शन थे। जब इन तीनों को आपस में लिंक किया गया, तो ‘प्रत्यक्ष लाभ अंतरण’ (Direct Benefit Transfer – DBT) प्रणाली का जन्म हुआ। अब केंद्र और राज्य सरकारों की 300 से अधिक कल्याणकारी योजनाओं (पीएम किसान, एलपीजी सब्सिडी, मनरेगा, छात्रवृत्तियां) का धन सीधे लाभार्थियों के बैंक खाते में पलक झपकते जमा होता है। इसने बिचौलियों, फर्जी राशन कार्डों और घूसखोरी को समाप्त कर सरकारी खजाने के 3 लाख करोड़ रुपये से अधिक की चोरी रोकी है।
यूनिफाइड पेमेंट्स इंटरफेस (UPI): वैश्विक भुगतान प्रणाली की नई परिभाषा
भारतीय राष्ट्रीय भुगतान निगम (NPCI) द्वारा 2016 में विकसित ‘यूनिफाइड पेमेंट्स इंटरफेस’ (UPI) विश्व के फिनटेक इतिहास का सबसे क्रांतिकारी नवाचार है। यूपीआई ने पारंपरिक भुगतान प्रणालियों की सभी जटिलताओं (जैसे खाता संख्या, आईएफएससी कोड, लंबा बेनेफिशियरी रजिस्ट्रेशन समय) को समाप्त कर एक साधारण ‘वर्चुअल पेमेंट एड्रेस’ (VPA / यूपीआई आईडी) और क्यूआर कोड के माध्यम से रीयल-टाइम 24×7 इंटरऑपरेबल ट्रांसफर संभव बनाया।
यूपीआई का आर्किटेक्चर एक बहुस्तरीय ओपन-एपीआई ढांचा है। बैंक, फिनटेक ऐप्स (फोनपे, गूगल पे, पेटीएम, भीम) और उपभोक्ता एक ही नेटवर्क पर जुड़े हैं। बैंक खाता किसी भी बैंक में हो और ऐप कोई भी हो, पैसे का आदान-प्रदान तुरंत और निःशुल्क होता है। 2016 में विमुद्रीकरण और तत्पश्चात 2020 में कोविड-19 महामारी के दौरान यूपीआई ने सामाजिक दूरी और सुरक्षित लेन-देन सुनिश्चित कर देश की अर्थव्यवस्था की जीवनरेखा का कार्य किया। आज यूपीआई केवल व्यक्ति-से-व्यक्ति (P2P) ही नहीं, बल्कि व्यक्ति-से-व्यापारी (P2M) भुगतान का सबसे बड़ा साधन है जहां सब्जी विक्रेता से लेकर मॉल के शोरूम तक बिना नकद के लेन-देन होता है। एनपीसीआई के भुगतान आंकड़ों और सुरक्षा मानकों का संपूर्ण संदर्भ भारतीय राष्ट्रीय भुगतान निगम (NPCI) के पोर्टल पर देखा जा सकता है।
कैशलेस डिजिटल अर्थव्यवस्था, वित्तीय समावेशन और सुरक्षित फिनटेक नवाचार भारत के आर्थिक विकास की नई गति शक्ति हैं।
यूपीआई का वैश्विक विस्तार: सीमा पार डिजिटल कूटनीति
भारत की यूपीआई तकनीक अब राष्ट्रीय सीमाओं को पार कर वैश्विक मंच पर छा चुकी है। भारत ने दुनिया को सिद्ध कर दिखाया है कि डिजिटल भुगतान कोई निजी कॉर्पोरेट एकाधिकार नहीं बल्कि एक ‘सार्वजनिक भलाई’ (Public Good) होना चाहिए। एनपीसीआई की अंतरराष्ट्रीय शाखा ‘एनपीसीआई इंटरनेशनल पेमेंट्स लिमिटेड’ (NIPL) के माध्यम से यूपीआई को सिंगापुर (PayNow), संयुक्त अरब अमीरात (Neopay/Mashreq), फ्रांस (एफिल टॉवर टिकट बुकिंग), मॉरीशस, श्रीलंका, नेपाल और भूटान में सफलतापूर्वक लाइव किया जा चुका है।
सिंगापुर के पे-नाउ और भारत के यूपीआई के एकीकरण ने सीमा पार धन प्रेषण (Cross-Border Remittances) की लागत को 10 प्रतिशत से घटाकर नगण्य कर दिया है। अब विदेशों में रहने वाले लाखों भारतीय कामगार और छात्र बिना किसी विदेशी मुद्रा एजेंट के अपने मोबाइल ऐप से सीधे भारत में अपने परिजनों के खाते में सेकंडों में पैसा भेज सकते हैं। जी-20 देशों ने भारत के इस रीयल-टाइम क्रॉस-बॉर्डर पेमेंट मॉडल की मुक्तकंठ से सराहना की है और कई अफ्रीकी व दक्षिण अमेरिकी देश यूपीआई के पूरे तकनीकी स्टैक को अपने यहां लागू करने हेतु भारत के साथ साझेदारी कर रहे हैं।
डिजिटल रुपया (CBDC / e-Rupee): सॉवरेन डिजिटल मुद्रा की शुरुआत
असुरक्षित और अत्यधिक अस्थिर निजी क्रिप्टोकरेंसी (जैसे बिटकॉइन, एथेरियम) के खतरों और भारी मात्रा में भौतिक नोटों की छपाई व सुरक्षा की लागत को कम करने के लिए भारतीय रिजर्व बैंक (RBI) ने 2022 में भारत की आधिकारिक सॉवरेन डिजिटल मुद्रा ‘सेंट्रल बैंक डिजिटल करेंसी’ (CBDC) अर्थात ‘डिजिटल रुपया’ (e₹) लॉन्च किया।
डिजिटल रुपया कोई निजी क्रिप्टो नहीं है; यह भारतीय रिजर्व बैंक द्वारा जारी की जाने वाली वैधानिक मुद्रा (Legal Tender) है। जिस प्रकार एक 100 रुपये या 500 रुपये का भौतिक कागजी नोट आरबीआई की देनदारी (Liability) होता है, ठीक उसी प्रकार डिजिटल रुपया भी केंद्रीय बैंक का प्रत्यक्ष डिजिटल दायित्व है। इसमें बैंक के डूबने या दिवालिया होने का कोई वित्तीय जोखिम नहीं होता। सीबीडीसी दो स्वरूपों में कार्य करता है: थोक सीबीडीसी (CBDC-W – अंतर-बैंक वित्तीय निपटान हेतु) और खुदरा सीबीडीसी (CBDC-R – सामान्य नागरिकों और व्यापारियों हेतु)।
डिजिटल रुपये को बैंकों द्वारा जारी डिजिटल वॉलेट ऐप में टोकन के रूप में रखा जाता है। इसके सबसे बड़े तकनीकी नवाचारों में ‘प्रोग्रामेबिलिटी’ और ‘ऑफलाइन कार्यक्षमता’ शामिल हैं। प्रोग्रामेबिलिटी के तहत सरकार किसी विशिष्ट उद्देश्य (जैसे खाद सब्सिडी या स्कूल फीस) के लिए डिजिटल रुपया जारी कर सकती है जो केवल उसी विशिष्ट कार्य हेतु खर्च हो सकेगा। ऑफलाइन कार्यक्षमता के माध्यम से दूरदराज के बिना इंटरनेट और बिना मोबाइल नेटवर्क वाले इलाकों में भी दो फोन को पास लाकर एनएफसी या ब्लूटूथ तकनीक से लेन-देन संभव हो सकेगा। आरबीआई के मौद्रिक नीतिगत फैसलों और सीबीडीसी पायलट प्रोजेक्ट्स का अध्ययन भारतीय रिजर्व बैंक (RBI) के आधिकारिक पोर्टल पर उपलब्ध है।
ओपन नेटवर्क फॉर डिजिटल कॉमर्स (ONDC): ई-कॉमर्स का लोकतंत्रीकरण
भारत में ई-कॉमर्स बाजार पर कुछ विदेशी बहुराष्ट्रीय दिग्गज कंपनियों (जैसे अमेजन और फ्लिपकार्ट) के बढ़ते एकाधिकार और छोटे खुदरा दुकानदारों के शोषण को रोकने के लिए वाणिज्य एवं उद्योग मंत्रालय ने ‘ओपन नेटवर्क फॉर डिजिटल कॉमर्स’ (ONDC) की शुरुआत की है। ओएनडीसी कोई अलग शॉपिंग ऐप नहीं है, बल्कि यह यूपीआई की तरह ही एक खुला प्रोटोकॉल है।
पारंपरिक ई-कॉमर्स में खरीदार और विक्रेता दोनों का एक ही प्लेटफॉर्म पर होना अनिवार्य होता था जिससे प्लेटफॉर्म का सर्च एल्गोरिदम और कमीशन पर मनमाना नियंत्रण रहता था। ओएनडीसी इस प्लेटफॉर्म-केंद्रित मॉडल को नेटवर्क-केंद्रित मॉडल में बदल देता है। एक दुकानदार जो किसी भी छोटे स्थानीय ऐप पर पंजीकृत है, वह पेटीएम, मैजिकपिन या मायस्टोर जैसे किसी भी ऐप पर मौजूद ग्राहक को दिखाई देगा। डिलीवरी के लिए शैडोफैक्स, डंजो या शिपराकेट जैसी स्वतंत्र लॉजिस्टिक्स कंपनियां जुड़ी हैं। इससे स्थानीय किराना दुकानदारों, बुनकरों और छोटे कारीगरों को बिना भारी कमीशन दिए सीधे पूरे देश के ग्राहकों तक अपनी वस्तुएं बेचने का समान अवसर मिल रहा है।
अकाउंट एग्रीगेटर (AA) फ्रेमवर्क: डेटा सशक्तिकरण से आसान ऋण वितरण
भारत में सूक्ष्म, लघु और मध्यम उद्यमों (MSME) और अनौपचारिक क्षेत्र के कामगारों की सबसे बड़ी समस्या यह रही है कि उनके पास गिरवी रखने के लिए कोई भौतिक संपत्ति (कोलेटरल) नहीं होती, जिसके कारण बैंक उन्हें व्यवसाय ऋण देने से मना कर देते थे। इस बाधा को दूर करने के लिए भारतीय रिजर्व बैंक ने ‘अकाउंट एग्रीगेटर’ (Account Aggregator – AA) फ्रेमवर्क तैयार किया है।
अकाउंट एग्रीगेटर एक वित्तीय मध्यस्थ है जो नागरिक की स्पष्ट डिजिटल सहमति (Consent) के आधार पर उसके वित्तीय डेटा (बैंक स्टेटमेंट, जीएसटी रिटर्न, म्यूचुअल फंड, टैक्स रिटर्न) को सुरक्षित और एन्क्रिप्टेड तरीके से सीधे ऋणदाता बैंक या वित्तीय संस्थान के साथ साझा करता है। इसमें कोई भौतिक कागजी दस्तावेज जमा करने की आवश्यकता नहीं होती। बैंक ग्राहक के वास्तविक नकद प्रवाह (Cash Flow) का मिनटों में डिजिटल विश्लेषण करके संपार्श्विक-मुक्त (Collateral-Free) त्वरित ऋण स्वीकृत कर देते हैं। इससे भारत में ‘कैश-फ्लो आधारित लेंडिंग’ का नया युग आरंभ हुआ है।
फिनटेक स्टार्टअप्स और यूनिकॉर्न क्रांति: वैश्विक नवाचार हब बनता भारत
भारत आज अमेरिका और चीन के बाद विश्व का तीसरा सबसे बड़ा फिनटेक इकोसिस्टम बन चुका है। भारत में 10,000 से अधिक फिनटेक स्टार्टअप्स कार्यरत हैं और दर्जनों फिनटेक यूनिकॉर्न (1 अरब डॉलर से अधिक मूल्यांकन वाली कंपनियां जैसे क्रेड, रेजरपे, पाइन लैब्स, भारतपे, ग्रो आदि) उभर चुकी हैं। भारतीय फिनटेक कंपनियां केवल डिजिटल भुगतान तक सीमित नहीं हैं, बल्कि वे वेल्थ-टेक (म्यूचुअल फंड और शेयर निवेश), नियो-बैंकिंग (बिना शाखा वाले डिजिटल बैंक), इंस्योर-टेक (डिजिटल बीमा), और रेगुलेटरी-टेक में वैश्विक नेतृत्व कर रही हैं।
भारतीय फिनटेक इकोसिस्टम की सफलता का सबसे बड़ा रहस्य भारत का ‘ओपन एपीआई’ आर्किटेक्चर है जिसे ‘इंडिया स्टैक’ कहा जाता है। आधार (बायोमेट्रिक प्रमाणीकरण), ई-केवाईसी (कागजरहित सत्यापन), ई-साइन (डिजिटल हस्ताक्षर), डिजीलॉकर (दस्तावेज भंडारण), और यूपीआई के संयोजन ने किसी भी नए फिनटेक स्टार्टअप के लिए ग्राहक जोड़ने (Customer Acquisition) की लागत को 1,000 रुपये प्रति ग्राहक से घटाकर मात्र 10 रुपये कर दिया है। इससे नवाचार की गति अभूतपूर्व रूप से तीव्र हुई है।
डिजिटल वित्तीय सुरक्षा और साइबर धोखाधड़ी से बचाव: 1930 हेल्पलाइन और ‘चक्षु’
डिजिटल लेन-देन के अभूतपूर्व विस्तार के साथ-साथ साइबर वित्तीय अपराध, फिशिंग, फर्जी लोन ऐप्स और डिजिटल अरेस्ट जैसी धोखाधड़ी की घटनाएं भी बढ़ी हैं। इन अपराधों पर प्रभावी नियंत्रण के लिए भारत सरकार के गृह मंत्रालय के ‘भारतीय साइबर अपराध समन्वय केंद्र’ (I4C) ने राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल और 24×7 टोल-फ्री हेल्पलाइन नंबर ‘1930’ स्थापित किया है।
यदि कोई नागरिक साइबर धोखाधड़ी का शिकार होता है और वह तुरंत 1930 पर सूचना देता है, तो ‘सिटिजन फाइनेंशियल साइबर फ्रॉड रिपोर्टिंग एंड मैनेजमेंट सिस्टम’ (CFCFRMS) के माध्यम से पुलिस और सभी बैंकों का नेटवर्क रियल-टाइम में धोखाधड़ी की राशि को आगे ट्रांसफर होने से रोककर (फ्रीज करके) पीड़ित को उसकी राशि वापस दिलाता है। इसके अतिरिक्त दूरसंचार विभाग ने फर्जी कॉल्स, एसएमएस स्पैम और संदिग्ध व्हाट्सएप नंबरों की रोकथाम हेतु ‘चक्षु’ (Chakshu) और ‘संचार साथी’ पोर्टल आरंभ किया है जिसने लाखों फर्जी सिम कार्ड और चोरी हुए मोबाइल हैंडसेट्स को ब्लॉक किया है। आरबीआई ने सभी बैंकों के लिए टू-फैक्टर ऑथेंटिकेशन और टोकनाइजेशन अनिवार्य किया है ताकि उपभोक्ताओं के कार्ड क्रेडेंशियल्स पूर्णतः सुरक्षित रहें।
पारंपरिक नकदी, यूपीआई, क्रेडिट कार्ड एवं सीबीडीसी का तुलनात्मक विश्लेषण
भारत की अर्थव्यवस्था में लेन-देन के विभिन्न माध्यम अपनी लागत, सुरक्षा, निपटान समय और कानूनी दर्जे में भिन्नता रखते हैं। उपभोक्ताओं और व्यापारियों के लिए इन चारों वित्तीय माध्यमों की तुलनात्मक समझ अत्यंत आवश्यक है। नीचे दी गई तालिका में इन माध्यमों का विस्तृत वैज्ञानिक तुलनात्मक विश्लेषण प्रस्तुत किया गया है:
| तुलना मानक | भौतिक नकदी (Physical Cash) | यूपीआई (UPI Transfer) | डिजिटल रुपया (CBDC e₹) |
| वैधानिक स्थिति | आरबीआई द्वारा जारी भौतिक सॉवरेन मुद्रा | व्यावसायिक बैंक खातों के बीच डिजिटल फंड ट्रांसफर | आरबीआई द्वारा सीधे जारी सॉवरेन डिजिटल टोकन मुद्रा |
| बैंक खाते की अनिवार्यता | किसी बैंक खाते की कोई आवश्यकता नहीं | प्रेषक और प्राप्तकर्ता दोनों का बैंक खाता अनिवार्य | सीधे डिजिटल वॉलेट में, बैंक खाते के बिना भी संभव |
| निपटान समय (Settlement) | तात्कालिक भौतिक हस्तांतरण | रीयल-टाइम (तत्काल), बैंकों के सर्वर पर निर्भर | तात्कालिक सॉवरेन निपटान (अंतिम निपटान तत्काल) |
| इंटरनेट निर्भरता | शून्य इंटरनेट (पूर्णतः ऑफलाइन) | इंटरनेट अनिवार्य (UPI Lite में सीमित ऑफलाइन) | ऑफलाइन एवं ऑनलाइन दोनों मोड में पूर्णतः सक्षम |
| लेन-देन लागत | छपाई, एटीएम व सुरक्षा परिवहन की भारी लागत | उपभोक्ताओं और छोटे व्यापारियों हेतु पूर्णतः निःशुल्क | शून्य मुद्रण लागत, पर्यावरण के अनुकूल हरित मुद्रा |
इस प्रकार भारत की भुगतान प्रणाली में प्रत्येक साधन की अपनी विशिष्ट भूमिका है। जहां यूपीआई ने दैनिक सुविधा को सुगम बनाया है, वहीं डिजिटल रुपया भविष्य में मौद्रिक संप्रभुता और सुरक्षित सीमा पार भुगतानों का मुख्य वाहक बनने की ओर अग्रसर है।
डिजिटल व्यक्तिगत डेटा संरक्षण अधिनियम (DPDP Act) एवं नागरिक निजता की सुरक्षा
डिजिटल लेन-देन और फिनटेक सेवाओं के तीव्र विस्तार के साथ-साथ नागरिकों के व्यक्तिगत और वित्तीय डेटा की सुरक्षा एक सर्वोच्च संवैधानिक और विधिक दायित्व बन गई है। भारत की संसद द्वारा पारित ‘डिजिटल व्यक्तिगत डेटा संरक्षण अधिनियम’ (DPDP Act) देश के 1.4 अरब नागरिकों की डिजिटल निजता को अभेद्य कानूनी सुरक्षा प्रदान करता है। यह कानून प्रत्येक डेटा फिड्यूशरी (कंपनियों और बैंकों) पर यह कानूनी बाध्यता डालता है कि वे नागरिक के डेटा का संग्रहण केवल स्पष्ट, सूचित और स्वैच्छिक सहमति के आधार पर ही कर सकते हैं।
इस अधिनियम के तहत किसी भी फिनटेक कंपनी द्वारा ग्राहक के डेटा का अनधिकृत उपयोग, तृतीय पक्षों को बिक्री अथवा सुरक्षा में चूक पाए जाने पर 250 करोड़ रुपये तक के भारी जुर्माने का कड़ा प्रावधान किया गया है। नागरिकों को अपने व्यक्तिगत डेटा को देखने, सुधारने और विलोपित (डिलीट) कराने का ‘राइट टू इरेजर’ (Right to Erasure) प्रदान किया गया है। बच्चों के डेटा के प्रसंस्करण पर विशेष सतर्कता और माता-पिता की सहमति अनिवार्य की गई है। एक स्वायत्त ‘डेटा संरक्षण बोर्ड’ की स्थापना की गई है जो नागरिकों की शिकायतों का त्वरित डिजिटल समाधान करता है। यह विधिक ढांचा यह सुनिश्चित करता है कि भारत का डिजिटल नवाचार नागरिक अधिकारों और निजता के हनन की कीमत पर न हो।
आर्टिफिशियल इंटेलिजेंस और मशीन लर्निंग: फिनटेक का आधुनिक भविष्य
भारतीय फिनटेक क्षेत्र में आर्टिफिशियल इंटेलिजेंस (AI) और मशीन लर्निंग (ML) की प्रणालियों ने वित्तीय सेवाओं के संचालन को पूरी तरह स्वचालित, तीव्र और अत्यधिक सटीक बना दिया है। बैंक और ऋणदाता कंपनियां अब ऋण आवेदन के समय महीनों का समय लेने के स्थान पर एआई एल्गोरिदम के माध्यम से ग्राहक के वित्तीय व्यवहार, उपयोगिता बिल भुगतान और लेन-देन इतिहास का रियल-टाइम विश्लेषण करके मात्र 2 मिनट में डिजिटल क्रेडिट स्कोर और क्रेडिट लिमिट निर्धारित कर रही हैं।
वित्तीय धोखाधड़ी की रोकथाम में एआई का योगदान अभूतपूर्व है। ‘अनोमली डिटेक्शन सिस्टम’ (Anomaly Detection System) करोड़ों लेन-देन के बीच असामान्य व्यवहार को तुरंत पहचान लेता है—जैसे यदि किसी व्यक्ति के खाते से अचानक किसी अज्ञात विदेशी आईपी पते या असामान्य समय पर बड़ा लेन-देन होता है, तो प्रणाली तुरंत लेन-देन को रोककर बायोमेट्रिक या टू-फैक्टर सत्यापन की मांग करती है। इसके अतिरिक्त बहुभाषी एआई चैटबॉट्स (जैसे आवाज-सक्षम बैंकिंग सहायक) ग्रामीण भारत के उन नागरिकों को भी मातृभाषा में बैंकिंग सेवाएं प्रदान कर रहे हैं जो पढ़ना-लिखना नहीं जानते। आवाज से संचालित यूपीआई भुगतान (Conversational Payments) फिनटेक लोकतंत्रीकरण का अगला बड़ा क्षितिज है।
ग्रामीण भारत में फिनटेक क्रांति: बैंक मित्र, सीएससी और माइक्रो-एटीएम
डिजिटल इंडिया की सबसे बड़ी सफलता यह है कि यह केवल महानगरों के तकनीकी संपन्न वर्ग तक सीमित नहीं रही, बल्कि इसने देश के 6 लाख गांवों के अंतिम छोर तक अपनी पहुंच बनाई है। ‘सामान्य सेवा केंद्र’ (Common Services Centers – CSC) और ‘बैंक मित्र’ (बिजनेस कॉरेस्पोंडेंट्स) ने ग्रामीण भारत में वित्तीय समावेशन के अग्रदूत के रूप में कार्य किया है।
आधार-सक्षम भुगतान प्रणाली (AePS) और माइक्रो-एटीएम के माध्यम से एक ग्रामीण किसान या बुजुर्ग पेंशनभोगी को अपनी मजदूरी या पेंशन निकालने के लिए मीलों दूर बैंक शाखा जाने की आवश्यकता नहीं होती। वह अपने गांव के सीएससी केंद्र या किराना दुकान पर जाकर मात्र अपने अंगूठे का फिंगरप्रिंट लगाकर अपने बैंक खाते से नकदी प्राप्त कर लेता है। महिला स्वयं सहायता समूहों (SHGs) को डिजिटल बैंकिंग से जोड़कर ग्रामीण महिला उद्यमिता को नई ऊर्जा दी गई है। किसान क्रेडिट कार्ड (KCC) का पूर्ण डिजिटलीकरण करके किसानों को घर बैठे फसली ऋण उपलब्ध कराया जा रहा है, जिससे वे स्थानीय सूदखोरों के शोषण से हमेशा के लिए मुक्त हो चुके हैं।
हरित फिनटेक और सतत विकास: डिजिटल भुगतान का पर्यावरणीय प्रभाव
फिनटेक क्रांति केवल आर्थिक विकास का ही नहीं बल्कि पर्यावरण संरक्षण और जलवायु न्याय का भी एक मौन नायक है। पारंपरिक नकद अर्थव्यवस्था में खरबों कागजी नोटों की छपाई हेतु लाखों पेड़ों की कटाई, करोड़ों लीटर जल का उपभोग और रासायनिक स्याही का उपयोग होता था। इसके अतिरिक्त नोटों के मुद्रण, एटीएम मशीनों तक सुरक्षा वैनों में नकदी के परिवहन और बिजली की खपत से भारी मात्रा में कार्बन उत्सर्जन होता था।
डिजिटल भुगतानों और सीबीडीसी (डिजिटल रुपया) के प्रसार ने भौतिक नकदी की मांग को कम करके पेड़ों के कटने और कार्बन फुटप्रिंट में भारी कटौती की है। बैंक शाखाओं में कागज के फॉर्मों और भौतिक फाइलों के स्थान पर पेपरलेस डिजिटल वर्कफ्लो लागू होने से लाखों टन कागज की बचत हुई है। इसके साथ ही भारतीय फिनटेक कंपनियां ‘ग्रीन बॉन्ड्स’ और ‘क्लाइमेट फाइनेंस’ के डिजिटल टोकनाइजेशन में अग्रणी बन रही हैं, जहां आम नागरिक मात्र 100 रुपये से सौर ऊर्जा संयंत्रों और वनीकरण परियोजनाओं में निवेश कर सकते हैं। यह हरित फिनटेक क्रांति आर्थिक समृद्धि और सतत पर्यावरण के संतुलन का सर्वोत्तम उदाहरण है।
भारत बिल भुगतान प्रणाली (BBPS) और फास्टैग (FASTag): निर्बाध उपयोगिता व परिवहन क्रांति
डिजिटल इंडिया की सफलता का एक और अद्भुत स्तंभ ‘भारत बिल भुगतान प्रणाली’ (Bharat Bill Payment System – BBPS) है। एनपीसीआई द्वारा संचालित यह केंद्रीकृत नेटवर्क देश भर के बिजली, पानी, गैस, ब्रॉडबैंड, स्कूल फीस, नगर निगम कर और मोबाइल पोस्टपेड बिलों के भुगतान का एकल डिजिटल द्वार प्रदान करता है। उपभोक्ता किसी भी बैंक ऐप या फिनटेक प्लेटफॉर्म से एक क्लिक में अपने सभी मासिक उपयोगिता बिलों का स्वतः भुगतान (ऑटो-पे) कर सकते हैं।
राष्ट्रीय राजमार्गों पर वाहनों के निर्बाध आवागमन के लिए लागू की गई ‘फास्टैग’ (FASTag) आरएफआईडी तकनीक ने देश की लॉजिस्टिक्स और परिवहन व्यवस्था में क्रांतिकारी रूपांतरण किया है। टोल प्लाजा पर लगने वाली किलोमीटर लंबी कतारें और नकद लेन-देन का विवाद हमेशा के लिए समाप्त हो चुका है। फास्टैग ने वाहनों के ईंधन की भारी बर्बादी को रोका है, वायु प्रदूषण में भारी कमी लाई है और राष्ट्रीय टोल संग्रह को प्रतिवर्ष 50 हजार करोड़ रुपये से अधिक के ऐतिहासिक स्तर पर पहुंचाकर सरकार को नए राजमार्गों के निर्माण हेतु अभूतपूर्व राजस्व प्रदान किया है। अब फास्टैग का उपयोग पार्किंग शुल्क और ईंधन भुगतान में भी व्यापक रूप से किया जा रहा है।
इंडिया स्टैक (India Stack): दुनिया का सबसे उन्नत मॉड्यूलर ओपन-एपीआई ढांचा
भारत की तकनीकी महाशक्ति बनने की वैश्विक यात्रा का मूल आधार ‘इंडिया स्टैक’ है। यह किसी एक कंपनी का मालिकाना सॉफ्टवेयर नहीं है, बल्कि यह सरकार और भारतीय वैज्ञानिकों द्वारा निर्मित एक ओपन-सोर्स सार्वजनिक डिजिटल अवसंरचना है जिसे चार स्पष्ट परतों (Layers) में विभाजित किया गया है:
1. पहचान परत (Presenceless Layer): आधार प्रणाली जो देश के किसी भी नागरिक को बिना किसी भौतिक पहचान पत्र के केवल बायोमेट्रिक (फिंगरप्रिंट या आईरिस) अथवा ओटीपी के माध्यम से अपनी पहचान सिद्ध करने की सुविधा देती है।
2. कागजरहित परत (Paperless Layer): डिजीलॉकर और ई-साइन जो शैक्षिक प्रमाणपत्रों, ड्राइविंग लाइसेंस, पैन कार्ड और वाहन पंजीकरण को कानूनी रूप से मान्य डिजिटल स्वरूप में सुरक्षित रखते हैं।
3. कैशलेस परत (Cashless Layer): यूपीआई, आईएमपीएस, और एईपीएस जो तात्कालिक और निर्बाध डिजिटल धन अंतरण को संभव बनाते हैं।
4. सहमति परत (Consent Layer): अकाउंट एग्रीगेटर जो नागरिक को अपने व्यक्तिगत वित्तीय डेटा के आदान-प्रदान पर पूर्ण संप्रभु नियंत्रण प्रदान करता है।
इस स्टैक के खुले एपीआई का उपयोग करके स्टार्टअप्स और बैंक बिना किसी बड़े पूंजी निवेश के नए-नए फिनटेक उत्पाद बना रहे हैं, जिसने नवाचार के लोकतंत्रीकरण को जन्म दिया है।
आरबीआई विनियामक सैंडबॉक्स (Regulatory Sandbox) और फिनटेक नवाचार
वित्तीय नवाचार को बढ़ावा देने और साथ ही वित्तीय स्थिरता की रक्षा करने के बीच नाजुक संतुलन साधने के लिए भारतीय रिजर्व बैंक ने ‘विनियामक सैंडबॉक्स’ (Regulatory Sandbox) की अनूठी व्यवस्था लागू की है। सैंडबॉक्स एक ऐसा नियंत्रित और सुरक्षित परीक्षण वातावरण है जहां फिनटेक स्टार्टअप्स और बैंक अपने नए और अत्याधुनिक वित्तीय उत्पादों (जैसे ब्लॉकचेन आधारित सीमा पार भुगतान, कृत्रिम बुद्धिमत्ता आधारित फ्रॉड प्रिडिक्शन, और सूक्ष्म ऋण मॉडल) का सीमित वास्तविक ग्राहकों पर परीक्षण कर सकते हैं।
परीक्षण के दौरान यदि किसी उत्पाद में कोई तकनीकी या विनियामक खामी दिखाई देती है, तो उसे व्यापक बाजार में आने से पहले ही सुधार लिया जाता है। इसके सफल समापन के पश्चात आरबीआई उस नवाचार के लिए औपचारिक विनियामक दिशानिर्देश जारी करता है। इस सैंडबॉक्स व्यवस्था ने भारत में फिनटेक नवाचारों को सरकारी लालफीताशाही से मुक्त कर तेज गति से विकसित होने का सुरक्षित मंच प्रदान किया है।
भविष्य की भुगतान प्रौद्योगिकियां: साउंडबॉक्स, वॉयस पेमेंट्स और बायोमेट्रिक टैप
भारतीय फिनटेक क्षेत्र में नवाचार की गति निरंतर नई ऊंचाइयों को छू रही है। भारतीय बाजारों में ‘साउंडबॉक्स’ (Soundbox) का विस्फोट इसका सबसे जीवंत उदाहरण है। भुगतान सफल होते ही मातृभाषा में आवाज के माध्यम से पुष्टि करने वाले इस छोटे से उपकरण ने दुकानदारों को एसएमएस चेक करने के झंझट से मुक्त कर शत-प्रतिशत विश्वास का वातावरण बनाया है। आज भारत में 1 करोड़ से अधिक व्यापारी साउंडबॉक्स का दैनिक उपयोग कर रहे हैं।
निकट भविष्य में ध्वनि तरंगों पर आधारित भुगतान (Sound-Wave Payments), चेहरे के बायोमेट्रिक प्रमाणीकरण से भुगतान (Face Auth Payments), और स्मार्टवॉच व पेमेंट रिंग के माध्यम से एनएफसी टैप-एंड-पे तकनीक सामान्य जनजीवन का हिस्सा बन रही हैं। भारत का फिनटेक इकोसिस्टम अब केवल पश्चिमी मॉडलों की नकल करने वाला नहीं रहा, बल्कि यह विश्व भर के विकसित देशों को यह सिखा रहा है कि प्रौद्योगिकी को आम जनता के लिए कैसे सहज, सुलभ और कल्याणकारी बनाया जाता है।
डिजिटल ऋण (Digital Lending) पर आरबीआई के कड़े दिशानिर्देश एवं उपभोक्ता सुरक्षा
हाल के वर्षों में त्वरित ऑनलाइन लोन देने वाले फर्जी चीनी ऐप्स और अनधिकृत डिजिटल लेंडिंग प्लेटफॉर्म्स द्वारा अत्यधिक ब्याज दरों, छिपे हुए शुल्कों और फोन कॉन्टैक्ट्स हैक करके मानसिक प्रताड़ना देने की घटनाओं ने गंभीर सामाजिक चिंता उत्पन्न की थी। इस पर कठोर संज्ञान लेते हुए भारतीय रिजर्व बैंक ने व्यापक ‘डिजिटल लेंडिंग दिशानिर्देश’ लागू किए हैं।
इन विनियामक नियमों के अनुसार किसी भी ऋण की राशि केवल सीधे विनियमित बैंक या एनबीएफसी (Regulated Entity) के खाते से सीधे उधारकर्ता के बैंक खाते में ही वितरित होगी; किसी तीसरे पक्ष फिनटेक के ‘पूल खाते’ का उपयोग पूर्णतः प्रतिबंधित कर दिया गया है। ऋण स्वीकृत होने से पूर्व ग्राहक को ‘की फैक्ट स्टेटमेंट’ (KFS) देना अनिवार्य है जिसमें वार्षिक प्रतिशत दर (APR), सभी प्रसंस्करण शुल्क और कुल ब्याज का स्पष्ट विवरण मोटे अक्षरों में दर्ज होना चाहिए। डिजिटल लेंडिंग ऐप्स द्वारा उपभोक्ता के मोबाइल के कॉन्टैक्ट लिस्ट, फोटो गैलरी या लोकेशन डेटा तक अनियंत्रित पहुंच पर पूर्ण प्रतिबंध लगा दिया गया है। किसी भी रिकवरी एजेंट द्वारा धमकी, असंसदीय भाषा या अभद्र समय पर कॉल करने को गैर-कानूनी घोषित किया गया है। यह सुरक्षा कवच देश के करोड़ों कमजोर और युवा उपभोक्ताओं को वित्तीय जाल में फंसने से बचाता है।
क्रिप्टो परिसंपत्तियां बनाम सीबीडीसी: भारत का नीतिगत रुख और कराधान
अत्यधिक सट्टेबाजी, वित्तीय अस्थिरता और मनी लॉन्ड्रिंग के जोखिमों को देखते हुए भारत सरकार और भारतीय रिजर्व बैंक ने निजी क्रिप्टोकरेंसी (जैसे बिटकॉइन, मीम कॉइन्स आदि) के प्रति एक अत्यंत सख्त और सतर्क नीतिगत दृष्टिकोण अपनाया है। भारत ने वर्चुअल डिजिटल परिसंपत्तियों (VDA) पर 30 प्रतिशत का फ्लैट आयकर और प्रत्येक क्रिप्टो लेन-देन पर 1 प्रतिशत का स्रोत पर कर कटौती (TDS) लागू किया है, जिससे कर चोरी और अवैध हवाला लेन-देन की पूरी तरह मैपिंग हो सकी है।
जी-20 नई दिल्ली शिखर सम्मेलन में भारत के नेतृत्व में अंतरराष्ट्रीय मुद्रा कोष (IMF) और वित्तीय स्थिरता बोर्ड (FSB) के संयुक्त सिंथेसिस पेपर पर वैश्विक आम सहमति बनाई गई, जिसमें यह निष्कर्ष निकला कि क्रिप्टो परिसंपत्तियों को केवल प्रतिबंधित करने के स्थान पर एक वैश्विक स्तर पर समन्वित विनियामक ढांचे की आवश्यकता है ताकि वैश्विक व्यापक-आर्थिक स्थिरता और वित्तीय संप्रभुता सुरक्षित रह सके। भारत ने दुनिया को स्पष्ट संदेश दिया है कि वास्तविक वित्तीय नवाचार निजी क्रिप्टो के सट्टे में नहीं, बल्कि केंद्रीय बैंक द्वारा जारी और नियंत्रित ‘सेंट्रल बैंक डिजिटल करेंसी’ (डिजिटल रुपया) में है, जो शून्य वित्तीय जोखिम के साथ डिजिटल अर्थव्यवस्था को पूर्ण स्थिरता प्रदान करता है।
अक्सर पूछे जाने वाले प्रश्न (Frequently Asked Questions)
1. क्या यूपीआई (UPI) और डिजिटल रुपया (CBDC) में कोई अंतर है?
हां, बहुत बड़ा अंतर है। यूपीआई एक ‘भुगतान माध्यम’ (Payment Rails) है जो दो व्यावसायिक बैंक खातों के बीच वाणिज्यिक बैंक के पैसे को ट्रांसफर करता है। इसके विपरीत डिजिटल रुपया स्वयं ‘सॉवरेन मुद्रा’ (Currency itself) है जो सीधे भारतीय रिजर्व बैंक की डिजिटल देनदारी है। डिजिटल रुपये के लेन-देन में बैंक इंटरमीडिएशन समाप्त हो जाता है।
2. क्या यूपीआई पर सामान्य उपभोक्ताओं के लिए कोई शुल्क (Charges) लगता है?
कदापि नहीं। भारतीय रिजर्व बैंक और एनपीसीआई ने स्पष्ट किया है कि सामान्य नागरिकों के लिए पीयर-टू-पीयर (P2P) और सामान्य दुकानों पर मर्चेंट (P2M) भुगतान पूर्णतः निःशुल्क हैं। प्रीपेड वॉलेट्स (जैसे पीपीआई वॉलेट्स) से 2,000 रुपये से अधिक के व्यावसायिक लेन-देन पर लगने वाला इंटरचेंज शुल्क केवल व्यापारियों के स्तर पर है, उपभोक्ता से कोई शुल्क नहीं लिया जाता।
3. यूपीआई लाइट (UPI Lite) क्या है और यह कैसे कार्य करता है?
यूपीआई लाइट छोटे भुगतानों (500 रुपये तक) के लिए डिज़ाइन किया गया एक ऑन-डिवाइस वॉलेट है। इसमें बैंक सर्वर पर दबाव डाले बिना और बिना यूपीआई पिन डाले एक क्लिक में तुरंत भुगतान हो जाता है। इसमें दिन भर में 4,000 रुपये तक के छोटे लेन-देन किए जा सकते हैं, जिससे बैंकों के सिस्टम फेलियर का खतरा शून्य हो जाता है।
4. क्या बिना इंटरनेट के भी यूपीआई का उपयोग किया जा सकता है?
हां, जिन उपयोगकर्ताओं के पास स्मार्टफोन या इंटरनेट नहीं है, वे अपने साधारण फीचर फोन से *99# डायल करके यूएसएसडी (USSD) सेवा के माध्यम से पैसे भेज सकते हैं और बैलेंस चेक कर सकते हैं। इसके अतिरिक्त ‘UPI 123Pay’ के माध्यम से आईवीआर कॉल द्वारा भी सुरक्षित भुगतान संभव है।
5. यदि यूपीआई से किसी गलत खाते में पैसे ट्रांसफर हो जाएं, तो क्या करना चाहिए?
गलत ट्रांसफर होने पर तुरंत अपने बैंक के ग्राहक सेवा पोर्टल और एनपीसीआई की आधिकारिक वेबसाइट (npci.org.in) पर ‘Dispute Redressal Mechanism’ के तहत शिकायत दर्ज करें। ट्रांजैक्शन आईडी, तारीख और स्क्रीनशॉट सुरक्षित रखें। बैंक संबंधित प्राप्तकर्ता बैंक से संपर्क करके राशि को होल्ड कराने की प्रक्रिया आरंभ करता है।
6. क्या डिजिटल रुपया (CBDC) पर बैंक की तरह ब्याज मिलता है?
नहीं, डिजिटल रुपये पर कोई ब्याज नहीं मिलता। जिस प्रकार आपकी जेब में रखे भौतिक 500 रुपये के नोट पर कोई ब्याज नहीं मिलता, ठीक उसी प्रकार डिजिटल रुपये के वॉलेट में रखी राशि पर भी ब्याज नहीं मिलता ताकि लोग बैंकों से अपनी सारी बचत निकालकर डिजिटल वॉलेट में न भरने लगें, जिससे बैंकिंग प्रणाली की वित्तीय मध्यस्थता बनी रहे।
7. क्या डिजिटल रुपये से लेन-देन करने पर गोपनीयता (Anonymity) बनी रहती है?
छोटे मूल्य के लेन-देन के लिए भारतीय रिजर्व बैंक ने भौतिक नकदी जैसी ही गोपनीयता बनाए रखने का प्रावधान किया है। बैंक और सरकार छोटे लेन-देन का कोई डेटा ट्रैक नहीं करते। किंतु काले धन और मनी लॉन्ड्रिंग की रोकथाम के लिए बड़े मूल्यों के असामान्य लेन-देन वित्तीय कानूनों के दायरे में आते हैं।
8. साइबर फ्रॉड होने पर हेल्पलाइन नंबर 1930 पर कब कॉल करना चाहिए?
धोखाधड़ी होने के तुरंत बाद (गोल्डन ऑवर में) जितना जल्दी हो सके 1930 पर कॉल करना चाहिए। 1 से 2 घंटे के भीतर सूचना मिलने पर नोडल साइबर सेल बैंकों के एपीआई सिस्टम के जरिए पैसे को धोखाधड़ी करने वाले के खाते से निकलने से पहले ही फ्रीज कर देता है, जिससे शत-प्रतिशत राशि वापसी संभव हो जाती है।
9. ओपन नेटवर्क फॉर डिजिटल कॉमर्स (ONDC) से छोटे दुकानदारों को क्या लाभ है?
ओएनडीसी छोटे दुकानदारों को बड़े ई-कॉमर्स प्लेटफॉर्म्स की मनमानी शर्तों और 25 से 30 प्रतिशत तक के भारी कमीशन से मुक्ति दिलाता है। वे मात्र 3 से 5 प्रतिशत के न्यूनतम नेटवर्क शुल्क पर देश भर के करोड़ों ग्राहकों को सीधे अपने उत्पाद बेच सकते हैं और अपने ग्राहक डेटा के स्वयं स्वामी होते हैं।
निष्कर्ष एवं भारत के डिजिटल भविष्य का संकल्प
डिजिटल इंडिया और फिनटेक क्रांति केवल तकनीकी प्रगति की कहानी नहीं है, बल्कि यह भारत के सबसे गरीब और उपेक्षित नागरिक के सामाजिक व आर्थिक सशक्तिकरण का महाकाव्य है। इसने देश से बिचौलियों के सिंडिकेट को ध्वस्त कर दिया है, सरकारी खजाने की लीकेज को रोककर अंतिम व्यक्ति तक न्याय पहुंचाया है और दुनिया के सबसे बड़े लोकतंत्र को तकनीकी नवाचार की वैश्विक राजधानी बना दिया है। यूपीआई से डिजिटल रुपये तक का यह सफर सिद्ध करता है कि जब दूरदर्शी नेतृत्व, स्वदेशी वैज्ञानिक प्रतिभा और आम जनता का अटूट विश्वास एक साथ मिलता है, तो असंभव लगने वाले लक्ष्य भी साकार हो जाते हैं। जैसे-जैसे भारत एक विकसित डिजिटल अर्थव्यवस्था की ओर बढ़ रहा है, भारत का यह समावेशी मॉडल विश्व भर के देशों को यह प्रेरणा देता रहेगा कि सच्ची प्रगति वही है जो समाज के अंतिम पायदान पर खड़े व्यक्ति के जीवन को गरिमा और समृद्धि प्रदान करे।
